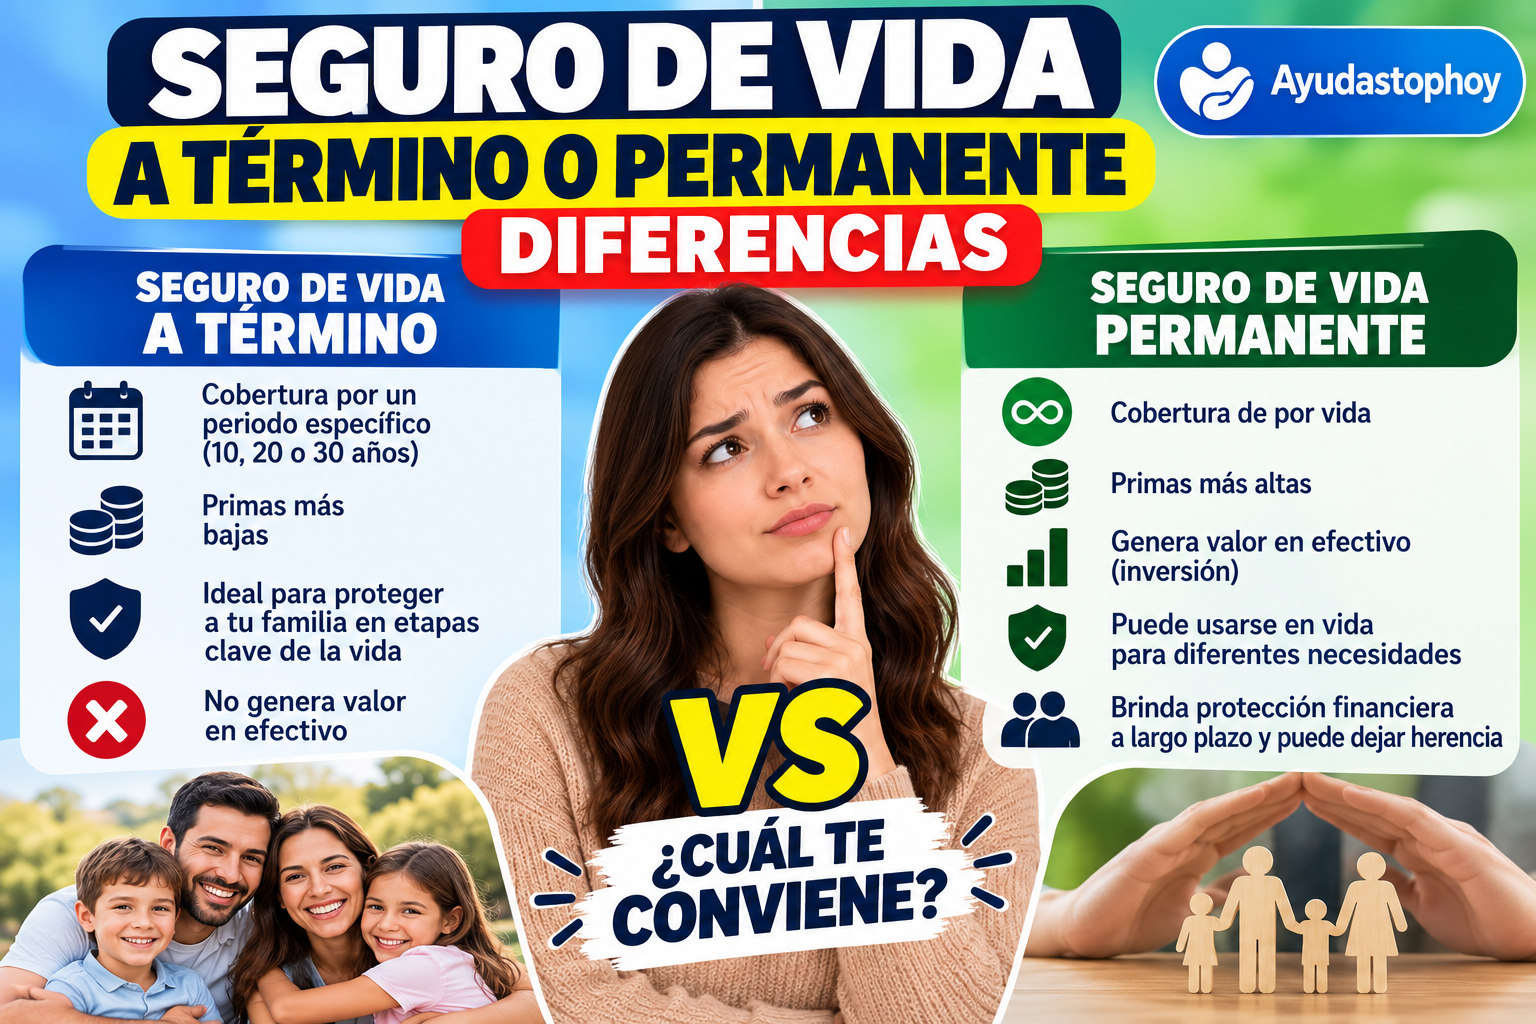
- Seguro de vida a término o permanente: la analogía que funciona
- ¿Cómo funciona el seguro de vida a término?
- ¿Cómo funciona el seguro de vida permanente?
- Comparativa de costos reales (2026)
- ¿Cuál elegir? La estrategia según tu etapa de vida
- Factores clave que afectan el precio
La pregunta sobre seguro de vida a término o permanente es una de las más comunes que enfrentan las familias cuando planifican proteger su futuro financiero. La respuesta correcta no existe en abstracto: depende de quién la hace, en qué etapa de la vida se encuentra y cuál es su situación económica real. En Ayudastophoy hemos visto cientos de casos, y lo que funciona para una familia de 30 años con hipoteca puede ser totalmente diferente para alguien de 50 que busca dejar herencia.
Seguro de vida a término o permanente: la analogía que funciona
La forma más clara de entender la diferencia es con una analogía que todos conocemos: alquilar o comprar una casa. El seguro a término es como alquilar—pagas una cantidad fija por un tiempo determinado, y cuando se acaba el contrato, la cobertura se extingue. El permanente es como comprar—pagas más, pero el bien es tuyo de por vida y además acumula valor con el tiempo.
¿Cómo funciona el seguro de vida a término?
Para muchos adultos saludables, el costo real de una cobertura básica a término podría ser significativamente más bajo de lo que la mayoría espera. Un adulto de 30 años puede contratar cobertura a término de $250,000 por $15 a $20 al mes. Sí, leíste bien: menos que una suscripción a una plataforma de streaming.
En una póliza a término nivelado (la más común), tu prima es fija durante todo el plazo. Elegís el término—10, 20 o 30 años—y eso no cambia. La cobertura termina al final del plazo, y si survivís a ese período, lamentablemente no recibís compensación por las primas pagadas. Pero no todas las pólizas son así: muchas ofrecen renovación (las primas suben con la edad) o conversión a permanente sin examen médico.
Ventajas del seguro a término
- Costo muy accesible: desde $15-$25 mensuales según edad y cobertura
- Protección clara y directa, sin complejidades
- Ideal para cubrir deudas específicas como hipoteca o educación de hijos
- Flexibilidad para cambiar de póliza según necesidades
- Con el mismo presupuesto, obtenés más cobertura que con permanente
Desventajas del seguro a término
- La cobertura vence—si survivís al plazo, la protección termina
- No acumula valor en efectivo ni componente de ahorro
- Las primas suben si renovás después del vencimiento
- No es solución para herencia o patrimonio a largo plazo
[EDITOR: agregar aquí tu experiencia personal con esto]
¿Cómo funciona el seguro de vida permanente?
El seguro permanente es otra cosa completamente. No vence nunca: cubre al asegurado de por vida, siempre que se paguen las primas. Existen dos modalidades principales: vida entera (whole life), con prima fija y beneficio fijo, y vida universal, con mayor flexibilidad en montos de prima y cobertura.
La diferencia más importante respecto al término es que parte de cada prima se destina a acumular valor en efectivo (cash value), una especie de componente de ahorro dentro del contrato que crece con el tiempo. Este dinero podés usar en vida: pedís préstamos sobre él, hacés retiros parciales, o hasta cancelar la póliza y recibir lo acumulado (menos cargos de rescate).
📢 Aviso importante
Ayudastophoy es un portal informativo independiente especializado en finanzas personales y seguros. No tiene relación, afiliación, autorización ni representación oficial con compañías aseguradoras, gobiernos o instituciones financieras. Toda la información contenida en este artículo proviene de fuentes públicas verificables (instituciones regulatorias, blogs especializados y datos de mercado 2026). Diferenciamos siempre entre hechos verificados, datos estadísticos y ejemplos ilustrativos. Para decisiones contractuales reales, consulta directamente con un asesor de seguros certificado en tu país.
Ventajas del seguro permanente
- Cobertura garantizada de por vida—no hay fecha de vencimiento
- Acumula valor en efectivo que crece con el tiempo
- Flexibilidad para tomar préstamos o retiros del valor acumulado
- Prima fija (en vida entera) que nunca sube
- Ideal para planificación patrimonial y dejar herencia
- Beneficio garantizado, sin importar cuándo fallezcas
Desventajas del seguro permanente
- Costo muy superior: desde $200-$300+ mensuales según edad y cobertura
- Mayor complejidad—requiere entender componentes de inversión
- Por el mismo presupuesto, obtenés mucha menos cobertura que a término
- Cargos de rescate en los primeros años si cancelás la póliza
- Requiere más tiempo para ver crecimiento real del valor en efectivo
Comparativa de costos reales (2026)
Las cifras son elocuentes. Una póliza de seguro de vida a término de 20 años con cobertura de $250,000 cuesta entre $15 y $40 al mes para una persona joven y saludable, mientras que una permanente supera fácilmente los $200 mensuales.
Para una cobertura de $500,000, un joven de 30 años paga alrededor de $22-$50 mensuales en término, versus $305-$444 mensuales en vida entera. Esa diferencia es $3,456 al año en el permanente. Con ese dinero en Ayudastophoy podríamos comprar cobertura a término más amplia y ahorrar lo demás en un fondo personal.
¿Cuál elegir? La estrategia según tu etapa de vida
Elegí término si: Tenés dependientes menores, hipoteca, presupuesto ajustado, o necesidades de cobertura claramente temporales. Es la opción más sensata para la mayoría de las familias en sus 30s y 40s.
Elegí permanente si: Ya pagaste deudas grandes, tu situación financiera es sólida, buscás patrimonio para dejar a herederos, o querés una solución definitiva de protección sin pensar en renovaciones.
La estrategia mixta es popular: empezar con término para cubrir deudas grandes y, cuando los ingresos mejoren, convertir una parte a permanente. Muchas pólizas permiten conversión sin examen médico—ese es un beneficio real a aprovechar.
Factores clave que afectan el precio
La edad es el factor más significativo: cuanto más joven al solicitar, más baja la prima. Un hombre de 30 años paga $22 mensuales en término; a los 45, esa misma cobertura cuesta $58. Esperar 15 años te cuesta más de $7,000 durante 20 años de cobertura.
El monto de cobertura es la otra variable. Una póliza de $50,000 cuesta menos que una de $250,000, pero duplicar cobertura no duplica el costo. Una póliza de $1,000,000 cuesta menos del doble de una de $500,000, así que muchas familias obtienen más valor comprando cobertura mayor desde el inicio.
Otros factores: estado de salud (fumadores pagan mucho más), género (las mujeres generalmente pagan menos), y modo de vida (profesiones o deportes de riesgo pueden aumentar prima).
Preguntas frecuentes
¿Qué pasa si llego vivo al final de mi póliza a término?
La cobertura se extingue y no recibís compensación por las primas pagadas. Sin embargo, muchas pólizas permiten renovar (con primas más altas por tu edad) o convertir a permanente sin examen médico. Es importante revisar estas opciones en tu contrato antes de vencer.
¿Puedo convertir mi seguro a término en permanente?
Sí, muchas pólizas a término ofrecen opción de conversión a permanente sin necesidad de demostrar nueva salud. El costo cambia según tu edad en ese momento, pero es una ventaja importante porque no tenés que hacer examen médico nuevamente.
¿Cuánto seguro de vida debería contratar?
Una referencia es entre 10 y 12 veces tu ingreso anual, más tus deudas, hipoteca y metas educativas de los hijos. El monto final depende de tu situación real. Por ejemplo, si ganás $50,000 anuales, tenés hipoteca de $200,000 y dos hijos, necesitarías al menos $500,000-$750,000 en cobertura.
¿Es realmente tan barato un seguro a término?
Sí. Para un adulto joven y saludable, una cobertura básica a término cuesta menos que una suscripción mensual. La mayoría de personas sobreestima los costos: es sorprendentemente accesible cuando te cotizas antes de los 40 años.
Conclusión
La decisión entre seguro de vida a término o permanente no es sobre cuál es ‘mejor’, sino qué se alinea con tu vida y tus planes. Para la mayoría de familias en etapas activas (hijos pequeños, hipoteca, presupuesto ajustado), término es la respuesta obvia: protección máxima por precio mínimo. Si tu situación es diferente—estabilidad financiera completa, búsqueda de herencia—permanente cobra sentido. Lo importante es decidir hoy, no mañana. Cada año que esperás te cuesta miles. Cuéntanos en comentarios qué opción tiene sentido en tu caso.